රොහාන් සමරජීව
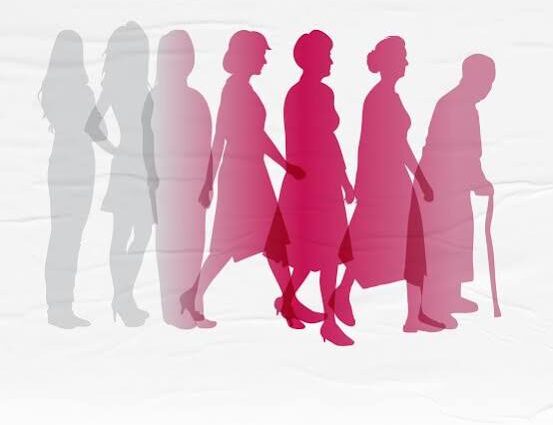
ශ්රී ලංකාවේ ජනගහනයෙන් හරි අඩක්ම වයස අවුරුදු 35ට වැඩි අය වෙති. රටේ ජනගහනය වයස අනුව හරි මැදින් බෙදූ විට ලැබෙන වයස් සීමාව හෙවත් මෙරට ‘මධ්යස්ථ වයස’ (median age) 2000 වසරේදී අවුරුදු 27ක් වූ අතර, 2012 වසරේදී එය අවුරුදු 31ක් දක්වා ඉහළ ගියේය. 2024 ජන සංගණනයට අනුව, අපේ රටේ ජනතාවගෙන් පස් දෙනෙකුගෙන් එක් අයෙකුට ආසන්න පිරිසක් වයස අවුරුදු 60 ඉක්මවූ වැඩිහිටියෝ වෙති. කුමන තත්ත්වයක් යටතේ වුව, 2040 වසර වන විට රටේ ජනගහනයෙන් සිව් දෙනෙකුගෙන් එක් අයෙකු වයස අවුරුදු 60ට වැඩි වන මට්ටමට මෙම අනුපාතය ඉහළ යනු ඇත. ජපානය (මධ්යස්ථ වයස අවුරුදු 50.21) හෝ දකුණු කොරියාව (මධ්යස්ථ වයස අවුරුදු 46.8) වැනි රටවල් තරම් අපගේ තත්ත්වය තවමත් බරපතළ මට්ටමක නැත. එම රටවල ජනතාව මෙන්ම ශ්රී ලාංකිකයෝ ද දිගු කාලයක් ජීවත් වෙති. අද වන විට මෙරට කාන්තාවකගේ උපතේදී අපේක්ෂිත සාමාන්ය ආයු කාලය අවුරුදු 80ක් වන අතර, පිරිමියෙකුගේ අපේක්ෂිත සාමාන්ය ආයු කාලය අවුරුදු 76කි. එහෙත්, වයස්ගත ජනගහනයක අවශ්යතා සපුරා ලීම සඳහා ජපානය සහ දකුණු කොරියාව වැනි රටවලට වඩාත් හොඳ සූදානමක් හා ශක්තියක් තිබේ. එම රටවල් තම ජනතාව වියපත් වීමට පෙර ආර්ථික වශයෙන් ධනවත් විය. ඔවුහු තම ‘ජනවිකාස වාසිය’ (demographic dividend) නිසි ලෙස ප්රයෝජනයට ගත්හ. ජනවිකාස වාසිය යනු රටක වැඩ කළ හැකි තරුණ හා වැඩිහිටි ශ්රම බළකාය ඉහළම මට්ටමක පවතින කාලසීමාව තුළ ලබා ගත හැකි ආර්ථික වාසියයි. එහෙත්, ආර්ථික අවස්ථා හිරකල රාජ්ය කේන්ද්රීය ප්රතිපත්ති සහ තරුණ කැරලි කෝලාහල හමුවේ හිමි වූ එම වටිනා අවස්ථාව අපි නාස්ති කර ගත්තෙමු.
නිදසුනක් ලෙස, තනිවම හුදෙකලාව ජීවත් වන වැඩිහිටියන් ගැන දිනපතා සොයා බැලීමටත්, අවශ්ය අවස්ථාවලදී ඔවුන්ට මැදිහත් වී පිහිට වීමටත් ප්රමාණවත් මුදල් හා සම්පත් දකුණු කොරියාව සතුව තිබේ. දකුණු කොරියාව පුරා පිහිටි නගර සහ ප්රාන්ත මගින් ක්රියාත්මක කරන ‘ටෝකින් බඩී’ (‘Talking Buddy’) නමැති කෘත්රිම බුද්ධිය පාදක කරගත් ChatBot සත්කාරක සේවාව හරහා හුදෙකලාව ජීවත් වන දසදහස් ගණනක් වැඩිහිටියන් පිළිබඳව සොයා බලනු ලැබේ. වැඩිහිටියන්ගේ තනිකම මඟහරවා ලීම, හදිසි අසනීප හෝ අනතුරු තත්ත්ව හඳුනා ගැනීම සහ ‘ඩිමෙන්ශියාව’ (Dementia) හෙවත් වයස්ගත වීමත් සමඟ ඇති වන අමතක වීමේ රෝගය වළක්වා ගැනීම සඳහා මොළයේ සිතීමේ සහ මතක තබා ගැනීමේ හැකියාව (ප්රජානන ක්රියාකාරිත්වය / Cognitive function) අවදිව තැබීම එහි අරමුණයි. ඒ වෙනුවෙන් එක් එක් පුද්ගලයාට ගැළපෙන පරිදි සකස් කළ මිනිත්තු දෙකත් පහත් අතර කාලයක කෙටි දුරකථන සංවාද මෙම සේවාව මගින් පවත්වනු ලබයි. එහිදී යම් අසාමාන්ය තත්ත්වයක් නිරීක්ෂණය වූ විට, සත්කාරක සේවකයන් හෝ හදිසි ආධාර කණ්ඩායම් වහාම එම ස්ථානය වෙත යොමු කෙරේ.
එවැනි පහසුකම් හෝ හැකියාවක් අප සතුව නැත. 2026 ජූනි මාසයේදී අඟුරුවාතොට වැඩිහිටි නිවාසයක හටගත් ගින්නකින් පුද්ගලයන් 13 දෙනෙකු මිය යාම, වයස්ගත වූවන් සහ අමතක වීමේ රෝගයෙන් (ඩිමෙන්ශියාවෙන්) පෙළෙන රෝගීන් සම්බන්ධයෙන් අපගේ සමාජය කටයුතු කරන ආකාරය විදහා පාන බරපතළම නිදසුනකි. එහි සිටි ඇතැම් නේවාසික වැඩිහිටියන් දම්වැල් දමා ඇඳන්වලට බැඳ තබා සිටි බව වාර්තා විය. ඒ නිසා, ගින්නෙන් ඇති වූ අනතුර වටහා ගත්තද ජීවිතය බේරා ගැනීම සඳහා එතැනින් පලා යාමට ඔවුන්ට හැකියාවක් තිබුනේ නැත.
අතේ සතේ නැති වැඩිහිටියෝ
මෙරට වැඩ කරන ජනතාවගෙන් බහුතරයක් විශ්රාම ගිය පසු ජීවත් වීමට ප්රමාණවත් කිසිදු විශ්රාම වැටුප් ක්රමයකට හෝ විශ්රාම පාරිතෝෂික අරමුදල් ක්රමයකට (superannuation scheme — රැකියාව කරන කාලය තුළ මුදල් ඉතිරි කර විශ්රාම ගිය පසු ප්රතිලාභ ලබා දෙන ක්රමයකට) ඇතුළත් වී නැත. අනෙක් අතට රජයේ සේවකයන්ට ලබා දෙන රාජ්ය විශ්රාම වැටුප් ක්රමය ද සේවකයන්ගෙන් මුදල් දායකත්වයක් ලබා නො ගෙන ඒ ඒ කාලවල බදු ගෙවන්නන්ගේ මුදලින්ම ගෙවන (දායකත්ව රහිත) ක්රමයකි. 2014 සිට 2026 දක්වා කාලය තුළ රජයේ විශ්රාම වැටුප් වියදම සිව් ගුණයකින් ඉහළ ගියේය. එම කාලසීමාව තුළම දැනට සේවයේ සිටින රජයේ සේවකයන්ගේ වැටුප් වියදම ඉහළ ගියේ තුන් ගුණයකින් පමණි. විශ්රාම වැටුප් ගණනය කිරීම සඳහා පදනම් කර ගන්නා මූලික වැටුපට මෑතකදී දීමනා ද එකතු කිරීමත් සමඟ මෙම ගැටලුව තවදුරටත් බරපතළ වනු ඇත. 2026 ඔක්තෝබර 31 නිකුත් කරන ලද 2026 මධ්ය වර්ෂ රාජ්ය මුල්ය තත්වය පිලිබඳ වාර්තාවට අනුව 2025 සිට 2026 රාජ්ය විශ්රාම වැටුප් සඳහා කල වියදම් 15% කින් වැඩි විය. එම කාලය තුල රාජ්ය වැටුප් වියදම වැඩි වුනේ 12%කිනි. 2024 අංක 44 දරන රාජ්ය මූල්ය කළමනාකරණ පනත යටතේ රජයේ වියදම් සඳහා රටේ දළ දේශීය නිෂ්පාදිතයෙන් (රට තුළ වසරකදී නිපදවන මුළු භාණ්ඩ හා සේවාවල වටිනාකමෙන්) 13%ක උපරිම සීමාවක් පනවා ඇත. ඉක්මන් ප්රතිසංස්කරණ ක්රියාත්මක නො කළහොත්, රජයට වියදම් කළ හැකි එම 13%ක ප්රතිශතයෙන් වැඩි කොටසක් විශ්රාම වැටුප් ගෙවීම වෙනුවෙන්ම වැය කිරීමට සිදු වනු ඇත.
වර්තමාන තරුණ පරපුරට තම දෙමාපියන් රැකබලා ගැනීමේ වගකීමට අමතරව, රජයේ විශ්රාමිකයන් නඩත්තු කිරීම සඳහා දිනෙන් දින ඉහළ යන බදු ගෙවීමට ද සිදු වන නිසා දෙපැත්තකින් එල්ල වන දැඩි පීඩනයකට මුහුණ දීමට සිදු වනු ඇත. දෙමාපියන් රැකබලා ගැනීමේ වගකීමට අපගේ සංස්කෘතිය තුළ ඉහළ වටිනාකමක් හිමි වන අතර, 2000 වසරේ සිට එය නීතිය මගින් ද අනිවාර්ය කර තිබේ. 2000 අංක 9 දරන වැඩිහිටි තැනැත්තන්ගේ අයිතිවාසිකම් ආරක්ෂා කිරීමේ පනතේ 24 වැනි වගන්තිය යටතේ, තම දරුවන්ගෙන් මාසික නඩත්තු මුදලක් ලබා දෙන ලෙස දෙමාපියන්ට වැඩිහිටි නඩත්තු මණ්ඩලය වෙත ඉල්ලුම් කළ හැකිය. එම නඩත්තු මුදල් ලබා දීමට අපොහොසත් වුවහොත්, රුපියල් 100,000ක් දක්වා දඩයකට හෝ වසර 1ක් දක්වා සිරදඬුවමකට හෝ ඒ දඬුවම් දෙකටම යටත් වීමට දරුවන්ට සිදු විය හැකිය.
දෙමාපියන් රැකබලා ගැනීමේ වගකීම් නිසා බොහෝ දෙනෙකු තුළ විදෙස්ගත වීම සඳහා පෙලඹවීම් ඇති වේ. ඊට අමතරව, රටේ දරු උපත් සංඛ්යාව (උපත් අනුපාතය) වේගයෙන් පහත වැටීමට මෙන්ම, රැකියාවල නිරත වන කාන්තාවන්ගේ ප්රමාණය (හෙවත් ශ්රම බළකායේ කාන්තා සහභාගිත්වය) ඉතා අඩු මට්ටමක පැවතීමට හා එය තවදුරටත් පහත වැටීමට ද මෙම තත්ත්වය බලපාන බව පෙනේ. තම දෙමාපියන් සහ තම කලත්රයාගේ දෙමාපියන් ඇතුළුව වයස්ගත වැඩිහිටියන් එක් අයෙකුගේ සිට සිව් දෙනෙකු දක්වා පිරිසක් රැකබලා ගැනීමේ වගකීම පැවරී ඇති කාන්තාවන්ට, දිගටම රැකියාවක රැඳී සිටීම සහ දරුවන් ඇතිදැඩි කිරීම ඉතා දුෂ්කර වනු ඇත. විදෙස්ගත වීමෙන් පවුලේ ආදායම ඉහළ ගිය ද, එපමණකින්ම වැඩිහිටියන්ට ප්රමාණවත් රැකවරණයක් හා උපකාරයක් ඉබේම හිමි වන්නේ නැත. දරුවන් විදෙස්ගත වීම හේතුවෙන් වැඩිහිටියන්ගේ තනිකම හා හුදෙකලාව තවත් බරපතළ වෙයි.
රජය, පෞද්ගලික අංශය සහ රාජ්ය නො වන සංවිධාන මගින් හොඳ ගුණාත්මක තත්ත්වයෙන් යුත් වැඩිහිටි නිවාස පවත්වා ගෙන යාම ප්රමාණවත් මට්ටමක නොමැත. වර්තමාන බදු ගෙවන්නන්ගේ මුදලින් ජීවිතාන්තය දක්වා විශ්රාම වැටුප් ලබන රජයේ විශ්රාමිකයන්ට පවා තම සියලු වියදම් පියවා ගැනීම දුෂ්කර වී තිබේ. විශේෂයෙන්ම, ජීවිතයේ අවසාන කාලයේදී වෛද්ය ප්රතිකාර හා සෞඛ්ය කටයුතු සහ නිවසේදී ලබා ගන්නා සාත්තු සප්පායම් (ගෘහස්ථ සත්කාර කටයුතු) වෙනුවෙන් දැරීමට සිදු වන වියදම් පියවා ගැනීම ඔවුන්ට ගැටලුවක් වී ඇත. ඉහළ ආදායම් ලබන ධනවත් සමාජ ස්තරවල පසුවන්නන් සඳහා වුව ද, විශ්රාම දිවියට සුදුසු පහසුකම් රට තුළ ප්රමාණවත් නොවේ. ව්යවසායකයෝ මෙම අවශ්යතාවලට විසඳුම් ලබා දීමට දැන් සැරසෙමින් සිටිති.
විධිමත් පෞද්ගලික අංශයේ සේවකයෝ සේවක අර්ථසාධක අරමුදල (EPF) හා සේවා නියුක්තිකයන්ගේ භාර අරමුදල (ETF) යන අනිවාර්ය විශ්රාම පාරිතෝෂික අරමුදල් ක්රම මගින් ආවරණය වෙති. මෙම අනිවාර්ය ඉතුරුම්වලින් වැඩි කොටසක් ආයෝජනය කර ඇත්තේ රජයේ භාණ්ඩාගාර බැඳුම්කරවලය (රජය ණය ලබා ගැනීම සඳහා නිකුත් කරන මූල්ය පත්රිකාවලය). වෙනත් රටවල මෙන් ඉහළ ප්රතිලාභ ලබා දෙන කොටස් වෙළඳපොළේ කොටස් හා බැඳුම්කර මිශ්රණයක ඒවා ආයෝජනය කර නොමැත. මෙම අරමුදල් පාලනය කෙරෙන වත්මන් පාලන ව්යුහය යටතේ මෙම අරමුදල්වලින් ඇතැම් කොටස් දේශපාලන හේතු මත ආයෝජනය කර ඇති අතර, ඒවායින් ලැබී ඇත්තේ ඉතාම අඩු ප්රතිලාභයක් පමණි. එසේ නැතිනම්, කිසිදු ප්රතිලාභයක් ලැබී නොමැත. කොල්ලුපිටියේ පිහිටි ‘හයට් කුලුන’ (‘Hyatt Tower’) ලෙස හැඳින්වෙන, ඉදි කිරීම් අතරමඟ අතහැර දැමූ දැවැන්ත ගොඩනැඟිලි සැකිල්ල හිමි ‘කැන්විල් හෝල්ඩින්ග්ස්’ (‘Canwill Holdings’) නමැති රාජ්ය ආයතනයේ සේවක අර්ථසාධක අරමුදලේ මුදල් ආයෝජනය කර නාස්ති කිරීම මීට කදිම නිදසුනකි. එහෙත් මෙම අරමුදල්වල පාලන ව්යුහය වෙනස් කිරීමට ඉදිරිපත් වන යෝජනාවලට ක්ෂණික හා කරුණු සොයා නො බැලූ අවිචාරවත් විරෝධයක් එල්ල වෙයි.
මෙම අනිවාර්ය අරමුදල් මගින් විශ්රාම යන විට ප්රතිලාභ ලබා දෙනුයේ මාසික ගෙවීමක් ලෙස නොව එකවර ගෙවනු ලබන මුළු මුදලක් (lump-sum benefit) වශයෙනි. මෙලෙස එකවර මුදල් අතට ලැබීම නිසා බොහෝ දෙනෙකු අවදානම් සහගත ආයෝජනවල මුදල් යෙදවීමට සහ/හෝ නිවාස අලුත්වැඩියා කිරීම වෙනුවෙන් මුදල් වැය කිරීමට පෙලඹෙන බැවින්, විශ්රාම ගැනීමෙන් පසු එළඹෙන දීර්ඝ කාලසීමාව සඳහා අඛණ්ඩ රැකවරණයක් ඉතිරි වන්නේ ඉතාම සුළු වශයෙනි.
ගොවීන්, ධීවරයන් සහ එදිනෙදා කුලී රැකියාවල නිරත වන්නන් ඇතුළු ස්ථිර වැටුපක් නො ලබන අවිධිමත් අංශයේ සේවකයන්ට විශ්රාම සේවා සැපයීම වඩාත්ම දුෂ්කර කාර්යය වේ. ගොවි හා ධීවර ප්රජාව සම්බන්ධයෙන් වගකීම දරන රාජ්ය ආයතන සහ 1996 අංක 17 දරන පනතින් පිහිටුවන ලද සමාජ ආරක්ෂණ මණ්ඩලයට මේ පිළිබඳ ප්රධාන වගකීම පැවරී ඇත.
මෙම සියලුම විශ්රාම යෝජනා ක්රම ප්රධාන ගැටලු කිහිපයකට මුහුණ දෙයි. ඉන් මූලිකම ගැටලුව වන්නේ, ප්රතිලාභ ලැබිය යුතු පුද්ගලයන් මෙම ක්රමවලට බඳවා ගන්නේ කෙසේ ද සහ බඳවා ගත් පසු ඔවුන්ගේ දායක මුදල් අතරමඟ නතර නො වී දිගටම ලබා ගන්නේ කෙසේ ද යන්නයි. එසේම, බඩු මිල ඉහළ යාම (උද්ධමනය) හමුවේ මුදලේ වටිනාකම අඩු වීමෙන් අවම වශයෙන් හෝ ආරක්ෂා වන පරිදි එම දායක මුදල් සුරක්ෂිතව ආයෝජනය කරන බව තහවුරු කරන්නේ කෙසේ ද සහ දිගු කලක් ජීවත් වන ප්රතිලාභීන් සංඛ්යාව ඉහළ යාම හමුවේ අරමුදල මුදල් නොමැතිව බංකොලොත් තත්ත්වයට පත් නො වී පවත්වා ගන්නා බව තහවුරු කරන්නේ කෙසේ ද යන ගැටලු ද මීට ඇතුළත්ය. එවකට පාර්ලිමේන්තු මන්ත්රීවරයෙකු වූ අනුර කුමාර දිසානායක මහතා පැවසූ පරිදි, 100,000කට ආසන්න පිරිසක් විශ්රාම වැටුප් ලැබූ ගොවි විශ්රාම වැටුප් ක්රමය 2012 වසරේදී එලෙස ගෙවීම් කළ නො හැකිව බංකොලොත්භාවයට පත් විය. අවසානයේදී එය බේරා ගැනීමට මහා භාණ්ඩාගාරයට මැදිහත් වීමට සිදු විය.
දේශපාලන කතිකාව තුළ
රටක් ලෙස පොහොසත් වීමට පෙර ජනගහනය වියපත් වීමේ ගැටලුව හදිසියේ අහසින් කඩා පාත් වූවක් නොවේ. දිගු කලක සිට මේ පිළිබඳව සාකච්ඡා කෙරෙමින් පවතී. එහෙත්, යහපත් ප්රතිපත්තිමය ප්රතිසංස්කරණ සිදු කිරීමක් තබා, රටේ දේශපාලන සංවාදයට හෝ කිසිදු කැපී පෙනෙන බලපෑමක් සිදු කිරීමෙන් තොරවය. එබැවින්, මේ සඳහා ආකල්පමය වෙනසක් ඇති වීම අනිවාර්යයෙන්ම පළමුව සිදු විය යුතු පූර්ව කොන්දේසියක් බව නිගමනය කළ හැකිය.
2024 ජාතික ජන බලවේගයේ ප්රතිපත්ති ප්රකාශනය මගින් මෙම ගැටලුව නො සලකා හැර නොමැත. එමගින් පහත දැක්වෙන ක්රියාමාර්ග ගැනීමට පොරොන්දු විය:
- නිවෙස් තුළදීම වැඩිහිටියන් රැකබලා ගැනීම සඳහා අවශ්ය මූලික පහසුකම් සැපයීම.
- සෞඛ්ය සේවා කණ්ඩායම් මගින් වැඩිහිටියන් සඳහා වෛද්ය හා සෞඛ්ය පරීක්ෂණ පැවැත්වීම.
- ජාත්යන්තර ප්රමිතීන්ට අනුකූල උසස් තත්ත්වයේ වැඩිහිටි සත්කාරක මධ්යස්ථාන පද්ධතියක් පිහිටුවීම.
- වැඩිහිටියන්ගේ මානසික සෞඛ්යය යහපත්ව පවත්වා ගැනීම සඳහා ඔවුන් නිර්මාණශීලී හා ඵලදායී ආර්ථික කටයුතුවලට සම්බන්ධ කර ගැනීමේ වැඩසටහනක් සකස් කිරීම.
- ගොවීන් හා ධීවරයන් ඇතුළු පෞද්ගලික සහ අවිධිමත් අංශවල රැකියාවල නියුතු පිරිස් සඳහා සමාජ ආරක්ෂණ ක්රමයක් ක්රියාත්මක කිරීම.
- සියලුම වැඩිහිටි (ජ්යෙෂ්ඨ) පුරවැසියන්ට රැකවරණය තහවුරු කෙරෙන රක්ෂණ ආවරණ ක්රමයක් ක්රියාත්මක කිරීම සඳහා අරමුදලක් පිහිටුවීම.
- ආගමික ස්ථාන ආශ්රිතව ව්යායාම සඳහා ඇවිදින මංතීරු හා විවේකාගාර ඉදි කිරීම දිරිමත් කිරීම සහ ජ්යෙෂ්ඨ පුරවැසියන්ට සාමකාමී හා ප්රීතිමත් පරිසරයක තම එදිනෙදා ජීවිතය ගත කිරීමට හැකි වන පරිදි රජය මැදිහත් වීම.
- මහජන සේවා සපයන ස්ථානවලදී ජ්යෙෂ්ඨ පුරවැසියන් වෙනුවෙන් ඉක්මනින් සේවා ලබා ගත හැකි ප්රමුඛතා වැඩසටහන් ක්රියාත්මක කිරීම.
- මූල්ය හා ආර්ථික දුෂ්කරතාවලට මුහුණ දෙන වැඩිහිටි පුද්ගලයන් සඳහා මූල්ය ආධාර ලබා දීම.
පැතුම් මල්ලක් ලෙස ගත් කල මෙය නරක නැත. එහෙත්, මෙම ප්රතිපත්ති ප්රකාශනය තුළ මුලින්ම කළ යුතු අත්යවශ්ය ප්රමුඛතා හඳුනා ගැනීමක් දක්නට නො ලැබේ. එසේම, ගැටලුවේ සැබෑ ස්වභාවය පිළිබඳවත්, විදේශ ණය ගෙවීම පැහැර හැරීමෙන් පසු පවතින ආර්ථිකයක රජයේ වියදම්වලට පනවා ඇති මූල්ය සීමා තුළ දිනෙන් දින ඉහළ යන වැඩිහිටි සත්කාරක වියදම පියවා ගැනීමේ අභියෝග පිළිබඳවත් ප්රමාණවත් අවබෝධයක් ඉන් පිළිබිඹු නො වේ. ‘අස්වැසුම’ සුබසාධන වැඩසටහන යටතේ වැඩිහිටියන්ට ගෙවනු ලබන දීමනාව ඉහළ නැංවීම සහ ‘ආරෝග්යා’ සෞඛ්ය මධ්යස්ථාන 1,000කින් පළමු අදියර සඳහා රුපියල් මිලියන 50ක් වෙන් කිරීම හැරුණු විට, සෙසු බලාපොරොත්තු තවමත් සැබෑවක් වී නොමැත. වැඩිහිටියන්ට පමණක් නොව සෙසු පිරිස් වෙනුවෙන් ද සේවා සපයන ප්රාථමික සෞඛ්ය සත්කාරක මධ්යස්ථාන ඉදි කිරීමේ හා උපකරණ ගැනීමේ ප්රාග්ධන වියදම් සහ ඒවා දිගටම පවත්වා ගෙන යාමේ එදිනෙදා නඩත්තු හා වැටුප් වියදම් (පුනරාවර්තන වියදම්) සඳහා මීට වඩා බෙහෙවින් විශාල මුදල් ප්රතිපාදන වෙන් කිරීමට සිදු වනු ඇත.
අලුතින් ගොඩනැඟිලි ඉදි කරන්නේ නම්, මධ්යස්ථාන 25ක් සඳහා වුව ද රුපියල් මිලියන 50ක මුදල ප්රමාණවත් නොවේ. වර්තමානයේදී රුපියල් මිලියන දෙකක (ලක්ෂ 20ක) මුදලකින් සෞඛ්ය මධ්යස්ථානයක් තබා කුඩා නිවසක්වත් ඉදි කළ නො හැකිය. එබැවින්, දැනට පවතින සෞඛ්ය මධ්යස්ථාන මෙම කාර්යය සඳහා ගැළපෙන පරිදි සකස් කර ගැනීම වඩාත් ප්රායෝගික පියවරක් වනු ඇත. මෙහිදී මතු වන සැබෑ ගැටලුව වන්නේ, පොරොන්දු වූ සෞඛ්ය පරීක්ෂණ ඇතැම් අවස්ථාවලදී නිවෙස් වෙතම ගොස් සිදු කිරීම සඳහාම වෙන් කළ කාර්ය මණ්ඩලය නඩත්තු කිරීම වෙනුවෙන් මාසිකව හා වාර්ෂිකව දිගටම දැරීමට සිදු වන වැටුප් හා නඩත්තු පිරිවැය හෙවත් පුනරාවර්තන පිරිවැයයි. තවත් සති කිහිපයකින් පැවැත්වෙන 2027 අයවැය විවාදයේදී අනුමත කෙරෙන අවසාන මුදල් වෙන් කිරීම් (මූල්ය විසර්ජන) මගින් රජයේ සැබෑ අභිප්රාය පිළිබඳ වඩාත් පැහැදිලි චිත්රයක් මතු වනු ඇත.
වේගයෙන් වියපත් වන සමාජයක අභියෝගවලට රජයට තනිවම මුහුණ දිය නො හැකිය. ඒ සඳහා සමස්ත සමාජයම දායක කර ගත්, පක්ෂ දේශපාලනයෙන් තොර පොදු ප්රවේශයක් අවශ්ය වේ. ඒ පිළිබඳ සංවාදය දැන්ම ආරම්භ විය යුතුය.